頭金はいくら入れる? 入れすぎにも気をつけたい理由と、決め方の目安
※この記事はPR(アフィリエイト広告)を含みます。
公開日:
※住宅ローンの条件は、金融機関や商品によって違います。実際の条件は、借りる金融機関で確認してください。この記事の内容は2026年10月時点のものです。
家を買おうと考えはじめると、「頭金はいくら用意すればいいのか」が気になります。頭金は多いほど安心に思えますが、入れすぎると、あとで困ることもあります。
この記事では、頭金を入れると何が変わるのか、入れすぎに気をつけたい理由、頭金の決め方を、順番に整理します。
頭金とは
頭金は、家を買うときに、物件価格のうちローンを使わずに現金で払う分のことです。例えば4,000万円の家を、頭金400万円・ローン3,600万円で買う、という使い方をします。
家を買うときは、物件価格のほかに、税金や手数料などの諸費用もかかります。諸費用は頭金とは別に、現金で用意することが多いので、貯金を全部頭金にあてると、諸費用が足りなくなることがあります。
頭金を多く入れると、何が変わる?
頭金を多く入れると、借りる額が減ります。借りる額が減ると、毎月の返済と、返し終わるまでに払う利息の合計が減ります。
例えば、4,000万円の家を、35年・金利年1.5%(元利均等返済・金利は変わらないものとする)で買う場合を比べてみます(説明のための例の数字です)。
| 頭金 | 借りる額 | 毎月の返済 | 利息の合計 |
|---|---|---|---|
| 0円 | 4,000万円 | 約12.2万円 | 約1,144万円 |
| 400万円 | 3,600万円 | 約11.0万円 | 約1,030万円 |
| 800万円 | 3,200万円 | 約9.8万円 | 約915万円 |
この例では、頭金を400万円入れるごとに、毎月の返済は約1.2万円、利息の合計は約114万円減ります。
また、ローンによっては、頭金の割合で条件が変わるものもあります。例えば【フラット35】では、借りる額が住宅の購入価額などの9割以下か、9割を超えるかで金利が異なります。9割を超える場合は、審査もより慎重に行われます。
頭金の入れすぎに気をつけたい理由
頭金を多く入れると利息は減りますが、入れすぎには気をつけたい点もあります。
手元のお金が減る
家を買ったあとも、病気や急な出費、子どもの教育費、車の買い替えなど、まとまったお金が必要になる場面はあります。引っ越し代や家具・家電の買い替えも、買った直後に重なりやすい出費です。
頭金に貯金を使い切ると、こうした出費に対応できず、カードローンなど金利の高い借入れに頼ることにもなりかねません。
一度入れた頭金は戻らない
頭金として払ったお金は、あとから取り出せません。一方で、ローンを借りたあとに、余裕ができた分を繰上げ返済することはできます。
迷ったら、頭金は少し控えめにして手元にお金を残し、余裕が出てから繰上げ返済する、という順番もあります。 ただし、借りる額が増える分、利息は増えます。借りる額が物件価格の9割を超えると条件が変わるローンもあるので、控えめにする幅は確かめておきましょう。繰上げ返済の手数料や、繰上げ返済できる最低額も、金融機関によって違います。
繰上げ返済で利息がどれくらい減るかは、繰上げ返済シミュレーターで確かめられます。
住宅ローン控除の額が変わることがある
住宅ローン控除(住宅借入金等特別控除)は、年末のローン残高をもとに控除額を計算します。頭金を多く入れて借りる額が減ると、控除額も減ることがあります。
ただし、控除額は残高だけでなく、住宅の種類、住み始めた年、世帯(子育て世帯など)による上限や、納める税金の額などでも変わります。
頭金の決め方:手元に残すお金を先に決める
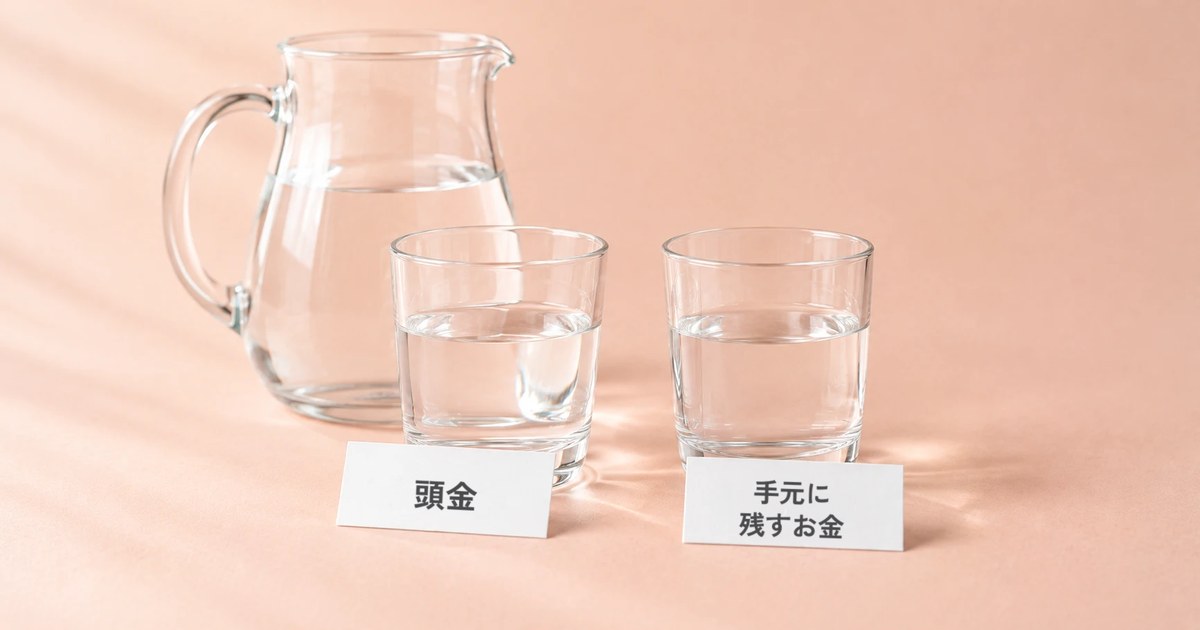
頭金は、「いくら入れられるか」からではなく、「いくら手元に残すか」から決めると、無理がありません。次の順番で考えてみてください。
1. 生活費の数か月分(目安は6か月分ほど)を、手元に残すお金として取っておく
2. 近いうちに使う予定のお金(教育費、車の買い替えなど)を取っておく
3. 諸費用と、引っ越し・家具などの費用を取っておく
4. 残ったお金を、頭金にあてる
頭金が少なくても、毎月の返済に無理がなければ、家を買うことはできます。ただし、頭金が少ないと借りる額が増えて利息が増え、ローンによっては金利が上乗せされることもあります。また、売ることになったときに、売ってもローンが残りやすくなります。
逆に、頭金をたくさん入れても、毎月の返済が家計に合っていなければ、あとで苦しくなります。毎月いくらなら無理なく返せるかの考え方は、別の記事で整理しています。
自分の数字で確かめる
賃貸から購入シミュレーターでは、世帯年収・今の家賃・今の貯金を入れると、無理なく買える物件価格の目安が出ます。「前提を確認・変更する」を開いた中にある「手元に残したい貯金」の欄に、手元に残しておきたい額を入れると、それを除いた貯金を頭金と諸費用にあてる形で計算します。
家計全体のことを相談したいなら(PR)
※この章はPR(アフィリエイト広告)を含みます。
頭金をいくらにするかは、教育費や老後資金など、家計全体の計画とも関わります。家のことだけでなく、貯蓄や将来のお金もまとめて考えたい場合は、ファイナンシャルプランナー(FP)に相談する方法もあります。
「ガーデン」は、FPが訪問して、無料で相談に乗ってくれるサービスです。老後に必要な資金や、NISA・iDeCoなどの貯蓄・資金運用の方法、収入・支出・貯蓄をもとにしたライフプランについて相談できます。利用できる人の条件があるので、申し込む前に公式サイトで確認してください。
おわりに
頭金を多く入れると、借りる額が減り、毎月の返済や利息が減ります。一方で、入れすぎると手元のお金が減り、急な出費に困ることがあります。
頭金は、手元に残すお金と諸費用を先に取っておき、残りからあてると考えると、無理のない額が見えてきます。
まずは、手元にいくら残しておきたいかを決めてから、無理なく買える価格を確かめてみてください。